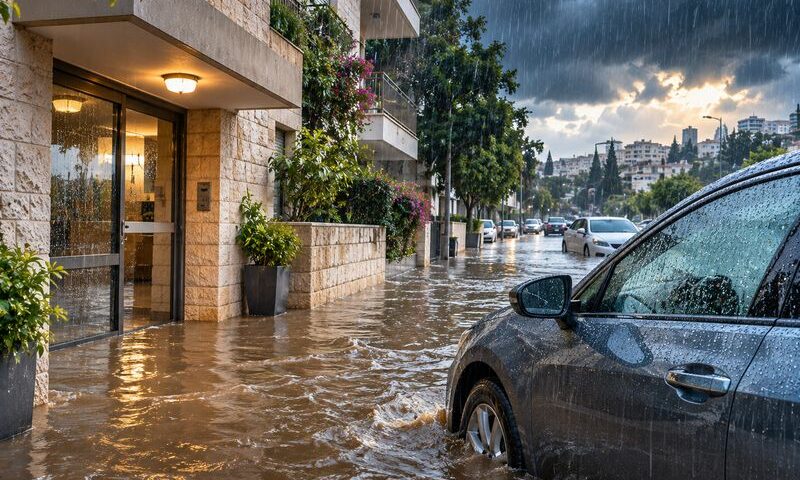
גשמי נובמבר גרמו להצפות ולפגיעות ברכוש בישראל. כיסוי ביטוחי, אחריות הרשות המקומית ותיעוד בזמן אמת עשויים להכריע אם יתקבל פיצוי — וממה חשוב להיזהר כבר בדקות הראשונות.
מערכת ישראל עסקים
מזג האוויר הסוער שפקד את ישראל ב־7 בנובמבר 2026 גרם להצפות, לפגיעה בכלי רכב ולנזקים למבנים ולרכוש. כשמים חודרים לבית או לחנות, השאלה הכלכלית הראשונה היא מי יישא בעלויות התיקון. התשובה תלויה בסוג הנזק, בתנאי הביטוח, באופן התחזוקה ובנסיבות האירוע.
במקרה של רכב שנפגע מהצפה, נקודת הבדיקה הראשונה היא קיומו של ביטוח מקיף. ביטוח חובה אינו מיועד לכסות נזק לרכב עצמו, וגם ביטוח צד שלישי בלבד לא בהכרח יפצה את בעל הרכב שניזוק. אם קיים מקיף, יש לבדוק את הכיסוי ואת ההשתתפות העצמית ולפנות למבטחת.
אם ההצפה התפתחה בשל ניקוז לקוי, ייתכן שתקום גם עילה נגד הרשות המקומית או גורם ניקוז אחראי. לא די להוכיח שהרחוב הוצף: בדרך כלל יש לבחון אם הייתה התרשלות בתחזוקה, אם ניתן היה לצפות את הסיכון ואם קיים קשר בין המחדל לנזק.
בביטוח דירה, הפוליסה התקנית כוללת בדרך כלל כיסויים לנזקי סערה, שיטפון או הצפה, אך קיימות הבחנות חשובות. חדירת מי גשם מבעד לקירות או לתקרה, למשל, עשויה להיות מוחרגת, ולעיתים יש מחלוקת אם המים חדרו בגלל ליקוי איטום או בעקבות נזק ישיר שגרמה הסערה למבנה.
גם עסקים צריכים לבדוק את הפוליסה הייעודית שלהם. נזק למלאי, לציוד, למבנה או להפסקת פעילות עסקית אינו בהכרח מכוסה באותו אופן. כיסוי לאובדן רווחים, אם נרכש, כפוף לתנאים ולהגדרות של הפוליסה ולא מופעל אוטומטית בכל השבתה.
עץ שקרס על רכב או פגע בעובר אורח מעורר שאלה נוספת: מי היה אחראי לתחזוקתו? כאשר ניתן להצביע על הזנחה, היעדר גיזום או אי־טיפול בסיכון ידוע, עשויה להתעורר אחריות של רשות, ועד בית או מחזיק בנכס. גם כאן האחריות אינה אוטומטית.
מה כדאי לעשות מיד? קודם כול להתרחק ממים עמוקים, ממערכות חשמל מסוכנות וממבנים לא יציבים. לאחר מכן לצלם את מוקד הנזק, את מפלס המים ואת הפריטים שנפגעו; לשמור קבלות, פרטי עדים ותיעוד פניות למוקדי העירייה; ולדווח בהקדם לחברת הביטוח או לסוכן.
לצד התיעוד קיימת חובה לפעול באופן סביר להקטנת הנזק, ככל שניתן לעשות זאת בבטחה. אין להפעיל רכב שהוצף או ציוד חשמלי רטוב ללא בדיקה מקצועית. לפני השלכת ציוד או ביצוע תיקונים נרחבים רצוי לתאם עם המבטחת, אך אין לעכב פעולות חירום נחוצות.
המערכת החורפית משפיעה גם על מקומות העבודה. עובד שאינו יכול להגיע בשל כביש חסום אינו זכאי בהכרח לשכר עבור יום ההיעדרות. יש לבדוק את ההסכמות עם המעסיק, את יתרת ימי החופשה ואת האפשרות לעבודה מרחוק, תוך התחשבות בנסיבות הבטיחותיות.
ההמלצה לבעלי עסקים ולמשקי בית היא לא להסתפק בהנחה ש'הביטוח כבר יכסה'. בדיקה מוקדמת של מסמכי הביטוח, תיעוד מסודר ותגובה בטוחה ומהירה עשויים לצמצם הפסדים ולחזק תביעה מוצדקת. ההכרעה הסופית בכל מקרה תלויה בעובדות ובתנאי הפוליסה.
לעוד חדשות, מידע והזדמנויות עסקיות — הצטרפו לקהילת ישראל עסקים בוואטסאפ.