לפי דיווח כלכליסט, לאומי פרטנרס רוכשת 10% משמיר הנדסה תמורת 114 מיליון שקל. החברה מקיבוץ יגור מתרחבת במרכזים לוגיסטיים ובמבני תעשייה, ובוחנת את דרכה לבורסה בתל אביב.
מערכת ישראל עסקים
כאשר מדברים על השקעות גדולות בישראל, תשומת הלב מופנית לעיתים קרובות לחברות טכנולוגיה ולמיזמי נדל״ן למגורים. אבל עסקה חדשה שעליה דווח הבוקר מפנה זרקור דווקא לענף ותיק וחיוני: הקמת מפעלים, מרכזים לוגיסטיים ומבני תעשייה.
לפי פרסום בכלכליסט מ־15 בנובמבר 2026, לאומי פרטנרס, זרוע ההשקעות של בנק לאומי, רוכשת 10% ממניות שמיר הנדסה תמורת 114 מיליון שקל. העסקה המדווחת משקפת לחברה שווי של 1.14 מיליארד שקל. בשלב זה מדובר בפרטי דיווח עיתונאי, ולא באישור עצמאי שהתקבל מהצדדים.
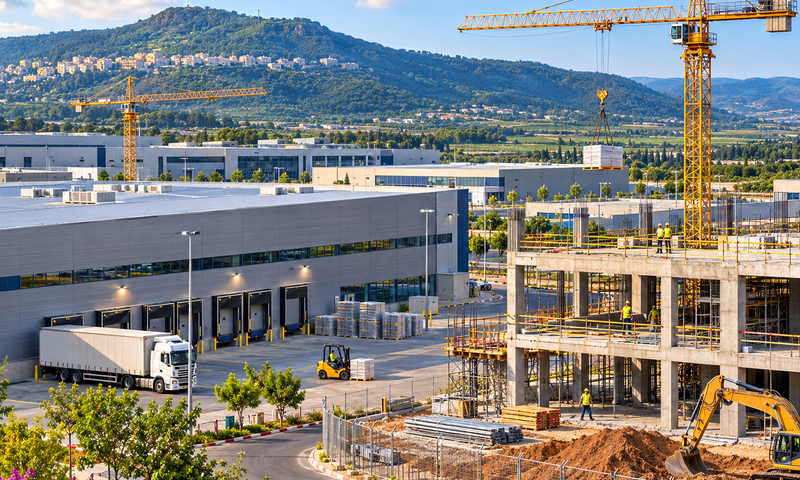
שמיר הנדסה הוקמה בשנת 1993 ופועלת מקיבוץ יגור. בעלי השליטה שלה הם משה שרשוב ויוסף רודה. החברה מעסיקה כ־70 עובדים ומתמחה בפרויקטים הכוללים מבני תעשייה, מרכזים לוגיסטיים, מפעלים ושטחי מסחר. לפי הדיווח, שני המייסדים מוכרים חלק ממניותיהם במסגרת העסקה, ולא מדובר בהכרח בהזרמת מלוא התמורה לקופת החברה.
המספרים העסקיים מעוררים עניין. הכנסות שמיר הנדסה צפויות להגיע בשנת 2026 לכ־700 מיליון שקל, לעומת כ־600 מיליון שקל בשנת 2025. מדובר בתחזית לשנה שטרם הסתיימה, ולא בנתון סופי ומבוקר. גם הרווח התפעולי לפני פחת והפחתות, לפי מדד EBITDA מתואם, צפוי לעלות על 100 מיליון שקל, על פי הנתונים שפורסמו.
מאחורי השם שמיר הנדסה עומדים פרויקטים מוכרים במשק הישראלי, ובהם מתקני תעשייה, מרכזים לוגיסטיים ומבנים מסחריים. החברה פועלת גם בהרחבת תחום הייזום העצמאי, בין היתר באמצעות זכויות בקרקעות בעכו, במבוא כרמל, בבית שמש ובקצרין.
ההבחנה בין ביצוע פרויקט עבור לקוח לבין ייזום נכס עצמאי חשובה. קבלן מבצע נהנה בעיקר מהתמורה עבור העבודות שביצע. יזם עשוי ליהנות בנוסף מהשבחת הקרקע ומערך הנכס לאורך זמן, אך נושא גם בסיכוני מימון, תכנון, השכרה ושוק.
לפי הדיווח, בחברה מכוונים לאפשרות של הנפקה בבורסה בתל אביב במהלך השנתיים הקרובות. הנפקה כזו, אם תתקיים, עשויה להרחיב את אפשרויות המימון והצמיחה. מנגד, היא תחייב שקיפות מוגברת, דיווחים ועמידה בדרישות החלות על חברות ציבוריות.
העסקה מעניינת במיוחד גם מבחינה אזורית. קיבוץ יגור, עכו ומבוא כרמל נמצאים במרחב כלכלי שבו תשתיות תחבורה, תעשייה ולוגיסטיקה עשויות ליצור הזדמנויות לקבלני משנה, לספקים ולנותני שירותים מקצועיים. עם זאת, אין להסיק מעסקה אחת על מגמה אזורית כוללת ללא נתונים נוספים.
השורה התחתונה: כאשר הון מוסדי מתעניין בחברה ותיקה בענף התשתיות, כדאי לבחון לא רק את שווי העסקה, אלא גם את מקורות הצמיחה, את איכות ההכנסות ואת ההזדמנויות האפשריות לאורך שרשרת האספקה.
מקור: דיווח כלכליסט. הניתוח העסקי וההמלצות הם פרשנות מערכת ישראל עסקים.
לחדשות עסקיות, חיבורים והזדמנויות נוספות: הצטרפו לקהילת ישראל עסקים בוואטסאפ.